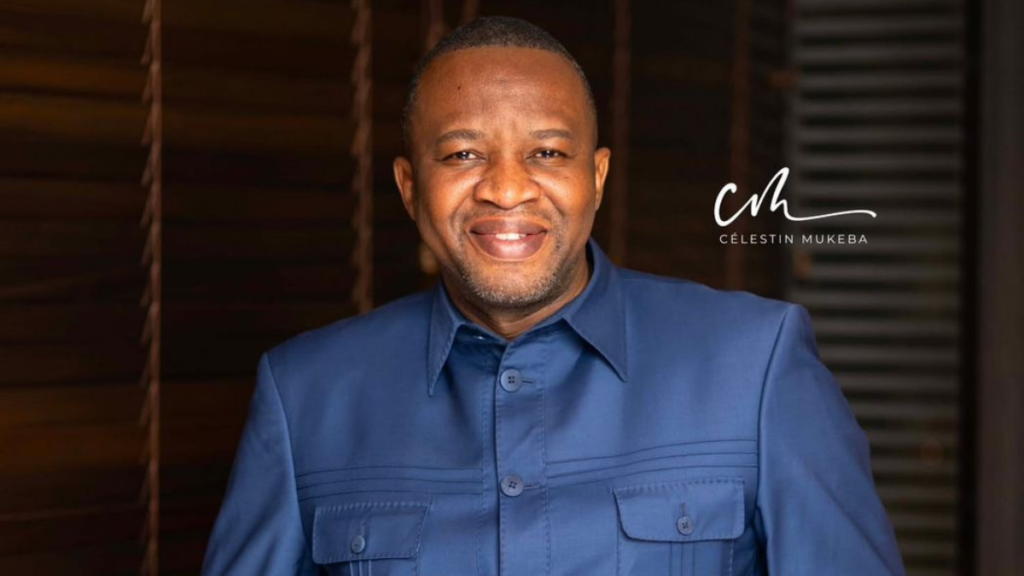
Lorsqu’il prend, en juillet 2025, la direction générale de la Caisse Générale d’Épargne du Congo, Célestin Mukeba Muntuabu ne change pas simplement d’employeur. Il change de nature de mission. Après près de deux décennies passées à gravir les échelons de la banque commerciale, à piloter des acquisitions, des intégrations et une croissance accélérée, le banquier congolais se retrouve face à un chantier d’une autre dimension : transformer une institution publique historique en un outil financier moderne, crédible et capable de toucher le Congo au-delà des grands centres urbains.
Nommé par ordonnance présidentielle, annoncée le 23 juillet 2025, il prend les commandes d’une CADECO créée en 1950 et dont le réseau constitue aujourd’hui son principal actif stratégique. L’institution revendique 97 implantations et une présence nationale, avec une mission centrée sur la mobilisation de l’épargne et l’accès aux services financiers.
Le défi dépasse donc la gestion d’une banque. Il pose une question beaucoup plus large : peut-on transposer à une institution financière publique les méthodes de transformation, de croissance, de contrôle et de digitalisation qui ont marqué le parcours de Mukeba dans le secteur privé ?
C’est précisément ce qui rend son nouveau mandat particulièrement intéressant.
De la trésorerie au pilotage d’une banque
Le parcours de Célestin Mukeba se construit d’abord loin des projecteurs, dans les fonctions où se forment généralement les banquiers de chiffres, de risques et de bilan.
Chez ProCredit Bank Congo, il passe successivement par la direction de la trésorerie, la direction financière puis la direction générale adjointe avant de devenir CEO en 2014. La Global Alliance for Banking on Values confirme notamment son accession à la direction générale adjointe dès 2008 puis à la direction générale en 2014.
Cette progression est importante. Elle dessine un dirigeant qui n’arrive pas au sommet par une fonction commerciale ou institutionnelle, mais par le cœur financier de la banque : liquidité, allocation des ressources, contrôle du bilan, arbitrage entre croissance et risque.
Le véritable changement d’échelle intervient en 2015.
Cette année-là, Equity Group Holdings acquiert ProCredit Bank Congo. Mukeba est maintenu aux commandes de la nouvelle Equity Bank Congo. Pour un dirigeant local, l’opération constitue un test grandeur nature : absorber les exigences d’un groupe bancaire panafricain, accélérer le développement commercial et faire évoluer une institution historiquement positionnée sur la microfinance vers une banque capable d’adresser un marché beaucoup plus large.
Les résultats publiés ultérieurement par Equity permettent de mesurer la transformation. Durant ses cinq premières années à la tête d’Equity Bank Congo, l’établissement passe, selon le groupe, d’environ 136 000 à 650 000 clients, tandis que ses actifs progressent d’environ 150 millions à plus de 900 millions de dollars. Equity Bank Congo passe parallèlement du huitième au quatrième rang du marché congolais selon le classement cité alors par son actionnaire.
Ce n’est plus seulement une trajectoire de banquier. C’est une expérience de transformation à grande échelle.
EquityBCDC, le passage au très grand format
Une nouvelle bascule intervient avec le rapprochement entre Equity Bank Congo et la Banque Commerciale du Congo.
La fusion donne naissance à EquityBCDC. Célestin Mukeba est choisi pour prendre la direction générale de l’ensemble fusionné, réunissant deux cultures bancaires très différentes : d’un côté, une institution portée par une forte logique d’inclusion financière et de croissance rapide ; de l’autre, l’héritage de l’une des plus anciennes banques du pays.
Le défi managérial est considérable : intégrer les systèmes, les équipes, les portefeuilles, les processus de contrôle et les clientèles sans casser la dynamique commerciale.
Sous la direction de l’équipe conduite par Mukeba, EquityBCDC continue de changer d’échelle. Pour le seul exercice 2023, la banque affiche un résultat net après impôt de 102 millions de dollars et une croissance de 37 % de son portefeuille de crédits. Son rapport de développement durable fait alors état de plus de 2,05 millions de clients et de 81 agences.
Ces chiffres ne peuvent naturellement être attribués à un homme seul. Ils résultent d’une stratégie de groupe, d’investissements importants, d’une fusion structurante et du travail de milliers de collaborateurs. Mais ils situent l’environnement dans lequel Mukeba exerce alors son métier de dirigeant : celui d’une banque systémique devenue l’un des acteurs majeurs du financement de l’économie congolaise.
Son mandat est aussi marqué par la digitalisation, l’intégration technologique consécutive à la fusion et le développement de services permettant aux clients d’effectuer davantage d’opérations à distance. Le rapport annuel 2023 mentionne notamment l’intégration des systèmes, la migration de certaines applications vers le cloud et le développement de passerelles entre comptes bancaires et portefeuilles numériques.
Autrement dit, Mukeba apprend à gérer simultanément croissance, technologie, risque, intégration et inclusion financière.
C’est précisément cette combinaison qui prend aujourd’hui une nouvelle valeur.
Quitter EquityBCDC, puis revenir par la mission publique
En novembre 2024, EquityBCDC annonce son remplacement par Willy K. Mulamba. Le groupe souligne alors le rôle joué par Célestin Mukeba dans la croissance d’Equity Bank Congo puis dans l’intégration de l’entité issue de la fusion.
Il ne quitte pourtant pas l’univers de la finance inclusive.
Il rejoint ensuite la Global Alliance for Banking on Values comme représentant régional pour l’Afrique. Cette organisation internationale fédère des établissements financiers défendant une conception de la banque davantage orientée vers l’économie réelle, l’inclusion et l’impact social et environnemental.
Cette étape pourrait paraître périphérique dans son parcours. Elle est, au contraire, cohérente avec la mission qui lui sera confiée quelques mois plus tard.
Car avec la CADECO, la question n’est plus seulement de rendre une banque rentable. Il s’agit de réconcilier performance bancaire et mission publique.
À la CADECO, un actif que les banques privées possèdent rarement : le territoire
La CADECO dispose d’un avantage singulier dans le paysage bancaire congolais : son empreinte territoriale.
L’institution revendique aujourd’hui 97 implantations nationales. Ce réseau constitue potentiellement une infrastructure financière stratégique dans un pays où l’accès aux services bancaires demeure fortement inégal selon les territoires.
La mission de Mukeba consiste donc moins à inventer une banque à partir de zéro qu’à réactiver un actif historique.
Les premiers chantiers engagés depuis sa nomination vont dans cette direction. La CADECO indique avoir poursuivi la modernisation de son réseau, renforcé certaines agences et enregistré une progression de ses dépôts en 2025. Son conseil d’administration a validé début 2026 la poursuite de cette stratégie de modernisation et de croissance.
Mais l’évolution la plus significative est peut-être intervenue en août 2026.
Le gouvernement congolais et la CADECO ont signé un protocole visant à utiliser le réseau de l’institution pour rapprocher le paiement des salaires des agents publics des zones insuffisamment couvertes par les banques traditionnelles. Les autorités mettent en avant une présence de la CADECO dans 25 des 26 provinces et sa capacité à déployer des dispositifs de paiement de proximité.
Derrière la question salariale apparaît un enjeu économique considérable : transformer la présence territoriale en infrastructure de bancarisation.
Un fonctionnaire qui perçoit son salaire localement peut devenir épargnant. Une agence qui gère ces flux peut développer des services de paiement. Une institution historiquement orientée vers l’épargne peut progressivement reconstruire un écosystème financier autour des ménages, des petits commerçants, des PME et des administrations locales.
C’est là que le parcours de Célestin Mukeba rejoint directement le défi de la CADECO.
Le véritable test commence maintenant
Célestin Mukeba Muntuabu connaît la croissance bancaire. Il connaît la transformation technologique. Il connaît les logiques d’inclusion financière. Il a également expérimenté la complexité d’une fusion et le fonctionnement d’un grand groupe panafricain.
Mais la CADECO représente probablement le mandat le plus singulier de sa carrière.
Parce qu’une institution publique n’obéit pas exactement aux mêmes contraintes qu’une filiale bancaire privée. Les arbitrages y croisent gouvernance, service public, rentabilité, contraintes sociales, couverture territoriale et parfois lourdeurs institutionnelles. Moderniser un siège ou remettre des agences en activité constitue une première étape ; installer durablement des standards de gouvernance, de maîtrise des risques, de qualité de service, de technologie et de performance en constitue une autre.
Son histoire professionnelle fournit donc moins une garantie de réussite qu’une grille de lecture.
De la trésorerie de ProCredit à la croissance d’Equity Bank Congo, puis de la consolidation d’EquityBCDC au chantier actuel de la CADECO, une constante apparaît : Célestin Mukeba a construit sa carrière au moment où les institutions qu’il dirigeait devaient changer de dimension.
À la CADECO, l’équation est désormais plus politique, plus sociale et probablement plus complexe. Il ne s’agit plus seulement de développer une banque. Il s’agit de démontrer qu’une institution financière publique vieille de plus de trois quarts de siècle peut redevenir un instrument moderne de mobilisation de l’épargne, d’inclusion financière et de présence économique de l’État sur l’ensemble du territoire congolais.
C’est sur cette transformation, bien davantage que sur son CV, que se jouera la prochaine séquence de la carrière de Célestin Mukeba Muntuabu.
Mérimé Wilson