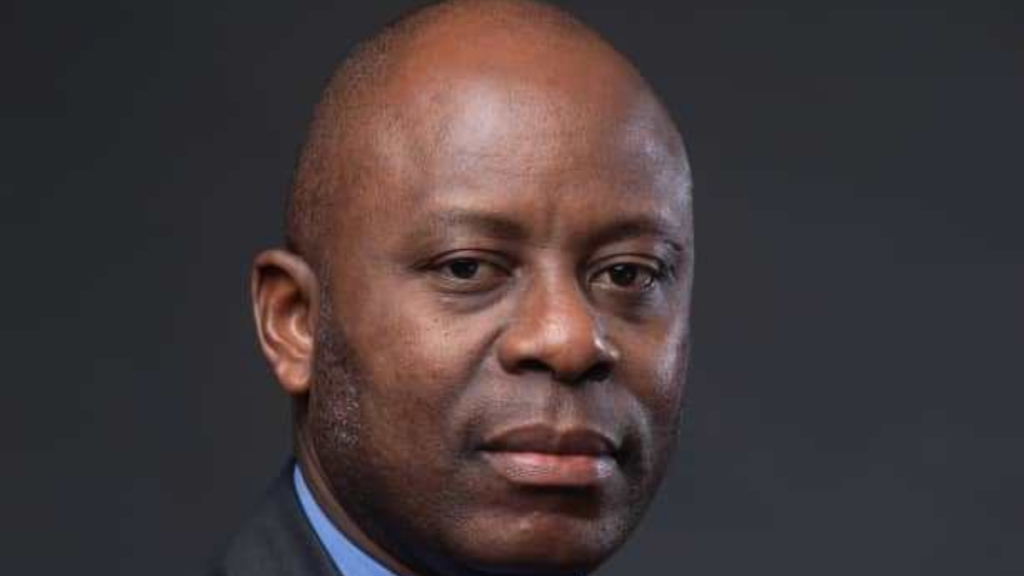
À la tête de l’ARCA, Alain Kaninda accompagne le développement d’un marché ouvert à la concurrence depuis 2019. L’ancien auditeur doit tenir une ligne exigeante : accroître la place de l’assurance dans l’économie tout en protégeant ceux qui la souscrivent. Alors que les primes progressent, son mandat se joue dans la solidité des opérateurs, la crédibilité des contrats et l’élargissement de la couverture au-delà des grandes entreprises.
Le marché congolais des assurances a changé de dimension. Le rapport définitif consacré à l’exercice 2024 recense près de 377,9 millions de dollars de primes, en progression de 16,17 % sur un an. L’expansion est réelle. Elle ouvre surtout une question plus exigeante pour Alain Kaninda : comment faire en sorte que l’assurance devienne une protection crédible dans une économie où son taux de pénétration reste limité à 0,53 % du produit intérieur brut ?
Le directeur général de l’Autorité de régulation et de contrôle des assurances occupe une position décisive dans cette transformation. Il dirige l’institution chargée de surveiller les opérateurs, leur solidité financière et le respect des droits des assurés. La croissance des primes relève du travail des entreprises et de l’évolution du marché. La responsabilité du régulateur consiste à créer les conditions dans lesquelles cette croissance peut durer sans fragiliser les bénéficiaires des contrats.
Cette distinction donne sa portée économique à son parcours. Une assurance collecte une ressource immédiate en échange d’un engagement qui pourra être exécuté plus tard. Entre ces deux moments se concentrent les exigences de provisionnement, de placement, de contrôle et de solvabilité. La confiance se construit lorsque le client peut raisonnablement compter sur l’exécution de cet engagement.
De la vérification des comptes à la construction des règles
Ingénieur commercial et de gestion, Alain Kaninda a travaillé près de dix ans en Belgique comme auditeur financier chez PwC. Il a également exercé des activités de conseil auprès d’organismes internationaux, dont la Banque mondiale et la Société financière internationale, ainsi qu’auprès d’institutions publiques congolaises. Son expérience professionnelle s’est donc formée dans l’examen des organisations, de leurs informations financières et de leurs procédures.
Le passage à la régulation change l’échelle de cette expertise. L’auditeur examine une entité dans un cadre défini. Le régulateur doit organiser la surveillance d’un marché composé d’acteurs dont les modèles économiques, les portefeuilles et les moyens diffèrent. Il faut produire une information comparable, identifier les vulnérabilités et intervenir selon des règles suffisamment claires pour être comprises par tous.
Après des responsabilités de conseil économique au sein de la présidence de la République, Kaninda est nommé directeur général adjoint de l’ARCA en 2016. Il participe ainsi aux premières années d’une institution appelée à rendre effective la réforme du secteur. Sa confirmation comme directeur général, par l’ordonnance du 25 janvier 2022, consacre une responsabilité exercée après une longue période d’intérim.
Entre-temps, le marché a franchi une étape majeure avec l’ouverture effective à la concurrence en 2019, dans le cadre du Code des assurances adopté en 2015. Le changement ne se résume pas à l’arrivée de nouveaux noms. Il nécessite des agréments, des compétences de contrôle et une capacité à faire appliquer les mêmes obligations aux différents opérateurs. La réforme juridique doit devenir une pratique économique.
C’est sur ce terrain que son expérience de l’audit trouve son utilité. La qualité d’un assureur ne se lit pas seulement dans ses ventes. Elle dépend aussi de la fiabilité de ses données et des actifs qui couvrent ses engagements. Pour l’ARCA, disposer d’équipes capables de comprendre ces mécanismes conditionne l’efficacité de la supervision. Le développement du marché impose donc aussi une montée en compétence de l’institution qui le surveille.
Élargir le marché sans affaiblir la protection
Les données de 2024 révèlent encore une forte prédominance de l’assurance Non-Vie, avec 342,8 millions de dollars de primes, contre 35,1 millions pour la Vie. Cette structure place les risques liés aux biens, aux responsabilités et aux activités économiques au centre du marché. Elle laisse aussi apparaître l’espace à construire autour de la prévoyance et de l’épargne assurantielle.
Pour les entreprises, l’enjeu est concret. Une couverture correctement conçue peut limiter les effets d’un sinistre sur la continuité d’exploitation et sécuriser un investissement. Mais son utilité dépend des garanties, des exclusions et des conditions d’indemnisation. Accroître les souscriptions suppose donc une information compréhensible et des opérateurs capables de traiter les demandes avec rigueur. Le contrat doit conserver sa valeur au moment où l’assuré en a besoin.
L’élargissement de l’assurance aux ménages et aux petites entreprises ajoute une difficulté de distribution. Les produits doivent correspondre aux revenus, aux risques et aux habitudes de leurs destinataires. La simplicité commerciale doit rester compatible avec la précision des engagements. Pour Kaninda, soutenir l’inclusion implique de suivre cette articulation entre accessibilité et protection, sans confondre le nombre de contrats avec l’étendue réelle de la couverture.
Les risques climatiques donnent une actualité supplémentaire à cette mission. Le 30 avril 2026, il a participé au lancement d’un diagnostic sur le financement des risques de catastrophe, porté par le gouvernement et la Banque mondiale. Cette démarche met à l’agenda la préparation financière des crises, alors que leur survenue peut affecter simultanément des ménages, des entreprises et les finances publiques.
Le sujet prolonge la logique de l’assurance : organiser une réponse avant que la dépense ne s’impose. Il demande toutefois des données et des instruments adaptés. Une intention de développer la microassurance ne suffit pas à établir qu’une population est déjà couverte. La responsabilité du régulateur sera d’accompagner des mécanismes dont les garanties, le financement et les modalités d’activation puissent être vérifiés.
Alain Kaninda dirige ainsi une institution dont l’influence dépasse la taille actuelle des primes collectées. Un marché assurantiel crédible peut améliorer les conditions dans lesquelles les entreprises investissent et les ménages protègent leurs biens. Son mandat prendra toute sa mesure dans la qualité de cette confiance : des opérateurs surveillés, des engagements compréhensibles et des droits effectivement respectés lorsque le risque se réalise. C’est à cette condition que l’assurance gagnera une place durable dans l’économie congolaise.
Mérimé Wilson