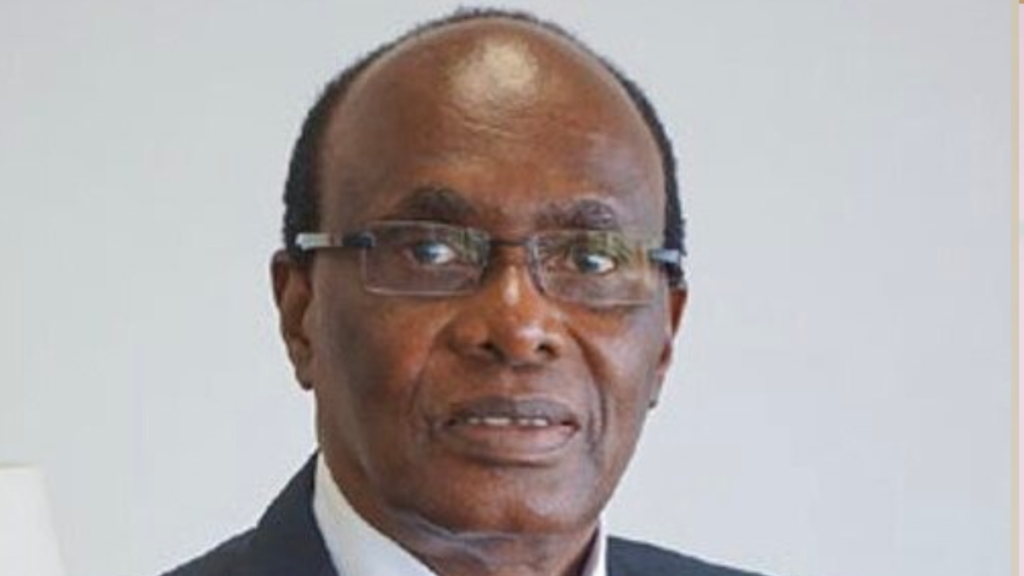
La Banque internationale de crédit a changé deux fois d’actionnariat avant de prendre le nom de FBNBank RDC. Reconstituer ces passages de témoin permet de saisir une dimension de la carrière de Pascal Kinduelo Lumbu, entrepreneur de Matadi, représentant du patronat et ancien président du conseil de BGFIBank RDC. Qui conserve le pouvoir lorsqu’une banque grandit ?
Le nom de Pascal Kinduelo disparaît en quelques mots du rapport annuel de FBN Holdings. En août 2008, indique le groupe nigérian dans l’historique de sa filiale congolaise, l’actionnariat de la Banque internationale de crédit passe de Kinduelo à Thorens Limited. En juin 2012, nouvelle opération. First Bank of Nigeria en détient désormais 75 %, BSG Capital Markets les 25 % restants. L’établissement prend le nom de FBNBank RDC en septembre 2014. La succession des dates corrige un raccourci tentant. Le banquier de Matadi avait déjà cédé sa place lorsque le groupe nigérian est entré au capital.
Pourquoi revenir sur ces six années ? Parce qu’elles permettent de distinguer deux héritages souvent confondus en République démocratique du Congo. Une banque peut devoir sa naissance à un entrepreneur congolais et poursuivre sa croissance sous le contrôle d’autres investisseurs. Dans son rapport de 2014, FBN fait état de 38 implantations dans neuf des onze provinces que comptait alors le pays. C’est le périmètre déclaré après les cessions. L’attribuer au seul fondateur effacerait le travail des équipes et des actionnaires qui lui ont succédé.
L’établissement que l’on vend n’est pas une entreprise tout à fait ordinaire. Ses actionnaires peuvent céder leurs titres à la date convenue. Les déposants, eux, s’attendent à retrouver leur argent au même guichet le lendemain. Les crédits ne changent pas non plus d’échéancier parce que la banque change de propriétaire. Dans le bilan repris par l’acquéreur figurent donc des engagements noués sous le nom de son prédécesseur. C’est une raison de s’intéresser à la BIC de Kinduelo. Son enseigne a disparu, mais la continuité de l’activité permet d’observer ce qui survit au départ d’un fondateur.
Le commerce extérieur donne une autre clé de lecture. Dans son rapport annuel 2012, FBN présente le réseau du groupe comme un moyen, pour sa filiale congolaise, de capter une partie des flux commerciaux de la RDC avec des pays comme la Chine, l’Afrique du Sud ou la Belgique. C’est l’intention exprimée par le repreneur. Pour une entreprise qui achète des machines à l’étranger, une banque implantée près de son siège a déjà une valeur. Si cette banque dispose de correspondants capables de traiter plus rapidement avec le fournisseur, elle peut gagner une opération de plus. Voilà le type d’avantage que le nouvel actionnaire espérait tirer d’un réseau lancé par un entrepreneur congolais.
De l’entreprise au patronat
Né à Matadi en 1938, Kinduelo fonde la Banque internationale de crédit dans les années 1990. L’Association congolaise des banques rappelle également sa participation à la création de Vodacom Congo. Une banque et un opérateur téléphonique ont en commun un problème d’échelle particulièrement aigu en RDC. Une implantation isolée peut servir un quartier. Sa valeur augmente lorsqu’un client peut recevoir l’argent d’un fournisseur ou joindre un partenaire dans une autre ville. Financer cette extension oblige à décider avec qui partager le capital et les décisions.
Dans la téléphonie, le partage du capital prend une forme différente dès l’origine. Vodacom situe la création de sa société congolaise en décembre 2001 et le lancement du réseau au premier mai 2002. Son rapport annuel de 2004 indique que 51 % revenaient à Vodacom International Mauritius et 49 % à Congolese Wireless Network. Ces pourcentages désignent les participations de deux sociétés. L’association professionnelle bancaire compte Kinduelo parmi les cofondateurs. Les parts qu’il détenait à titre individuel ne sont pas précisées dans cette répartition. L’homme d’affaires a participé à l’ouverture d’un marché dont les moyens techniques et financiers étaient partagés entre partenaires.
Le même rapport raconte comment l’opérateur a organisé son service après-vente. L’opérateur décrit un service clients où les abonnés peuvent se faire répondre dans plusieurs langues, dont le lingala, le swahili et le tshiluba. À la fin de mars 2004, il s’attribue environ 47 % du marché. Couvrir une ville avec un signal était une partie du travail. Encore fallait-il qu’un abonné puisse se faire expliquer un tarif ou régler une difficulté dans une langue qu’il parle. Le détail rappelle tout ce qu’une participation au capital ne dit pas sur l’effort quotidien des équipes qui font exister un réseau national.
Kinduelo devient aussi président de l’Association congolaise des banques et de la Fédération des entreprises du Congo. Ces mandats l’obligent à parler pour des établissements dont les intérêts peuvent diverger des siens. À la tête d’une banque, il est légitime de chercher à gagner un client sur un concurrent. À la tête de l’association professionnelle, la qualité des règlements et la confiance des déposants engagent tout le secteur, y compris ce concurrent. En mai 2024, une autre responsabilité l’attend au Sénat.
La visite du 17 mai 2024 au Sénat permet d’ailleurs de préciser les rôles. La délégation patronale est conduite par Robert Malumba, alors à la tête de la Fédération des entreprises du Congo. Celui qui la reçoit préside le bureau provisoire en qualité de doyen d’âge. Le premier représente les entreprises membres. Le second participe à l’installation d’une chambre du Parlement. Que les deux hommes viennent du monde des affaires explique la familiarité de la rencontre. Les responsabilités, en revanche, ont changé de côté. L’ancien président de la Fédération ne saurait parler au nom de ses anciens mandants chaque fois qu’il prend la parole au Sénat.
La responsabilité du conseil
Une autre banque occupe une place plus disputée dans cette histoire. À BGFIBank RDC, Kinduelo a présidé le conseil d’administration. Des enquêtes publiées par The Sentry puis par les partenaires de Congo Hold-up ont examiné les liens entre certains dirigeants de la banque et des sociétés titulaires de comptes. En 2019, The Sentry a notamment reproduit un relevé au nom de Kwanza Capital, sur lequel figure un retrait de 3 millions de dollars américains attribué à Kinduelo en novembre 2014. En 2021, selon la Plateforme de protection des lanceurs d’alerte en Afrique, partenaire de Congo Hold-up, il a déclaré ne pas être concerné par son enquête, rappelant avoir quitté la banque trois ans auparavant.
Le relevé documente une opération. Sa publication laisse ouverte la question de l’usage final des fonds. Elle donne en revanche toute sa portée à un sujet de gouvernance. Lorsqu’un président de conseil intervient aussi dans les affaires d’un client de l’établissement, qui examine l’opération de façon indépendante, et où les vérifications sont-elles consignées ? La réponse engage les administrateurs autant que les dirigeants chargés de l’exploitation quotidienne.
La proximité entre un banquier et les entrepreneurs de sa ville peut être un atout. Elle lui donne des éléments sur les délais de paiement d’un secteur, la réputation d’un fournisseur ou la solidité d’un acheteur. Mais l’information personnelle devient fragile dès que celui qui la détient quitte la table. Un administrateur qui lui succède doit pouvoir retrouver, dans les dossiers de la banque, la raison d’un engagement et les contrôles qui l’ont accompagné. À défaut, il hérite des risques alors même que les personnes capables de les expliquer sont parties. Le dossier Kinduelo oblige à prendre cette exigence au sérieux sans tirer d’un relevé bancaire une conclusion que la pièce ne permet pas d’établir.
Les deux épisodes bancaires de Kinduelo méritent d’être lus ensemble. À la BIC, les registres successifs disent assez précisément quand le pouvoir a changé de mains. Chez BGFIBank RDC, les enquêtes ont porté sur la manière dont le pouvoir s’exerçait. Pour les entrepreneurs congolais qui veulent bâtir des établissements capables de leur survivre, ce second dossier compte autant que le premier. La confiance se transmet aussi par les documents grâce auxquels, des années après, un déposant ou un nouvel actionnaire peut comprendre une décision.
Mérimé Wilson