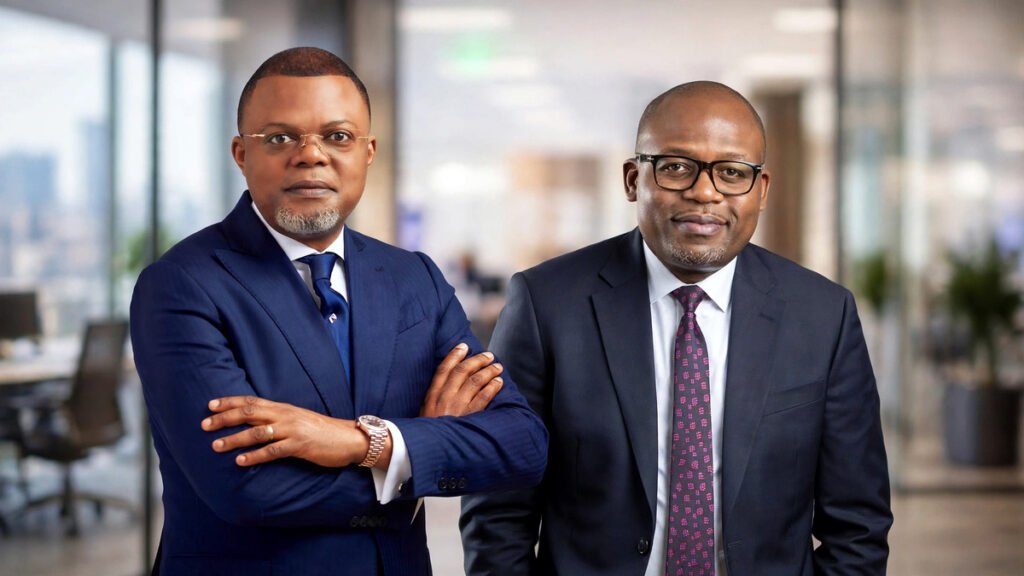
Avec Jean-Clément Diambilay à la présidence du conseil d’administration et Jean-Claude Tshipama à la direction générale, Proxima Capital RDC réunit une expérience de l’entrepreneuriat congolais et un savoir-faire international dans la distribution, les technologies et la banque. L’institution, qui annonce son agrément, devra convertir cette complémentarité en un modèle capable de rapprocher durablement l’épargne du financement des petites entreprises.
Reconnaître le potentiel d’un entrepreneur et décider de lui prêter sont deux exercices différents. Le premier demande de comprendre une activité ; le second, d’établir comment elle remboursera. C’est à cette jonction que se joue le projet de Proxima Capital RDC, dont la composition de l’équipe dirigeante éclaire l’ambition : associer la connaissance des créateurs d’entreprise à la capacité de construire et de piloter des services financiers.
Dans un communiqué daté du 9 novembre 2026, cette société anonyme à capitaux congolais annonce avoir obtenu l’agrément de la Banque centrale du Congo pour exercer des activités de microfinance en République démocratique du Congo. Elle prévoit de combiner agences de proximité, services numériques, épargne et crédit productif, en ciblant notamment les très petites, petites et moyennes entreprises, les femmes, les jeunes et les acteurs de l’économie informelle.
Derrière ce programme, deux parcours donnent au projet sa singularité. Jean-Clément Diambilay, président du conseil d’administration, vient de l’entreprise et de l’accompagnement entrepreneurial. Jean-Claude Tshipama, directeur général, a exercé des responsabilités dans les télécommunications, la technologie, la télévision payante, la connectivité satellitaire et la banque. Leur association présente un intérêt stratégique précis : relier la compréhension des besoins au déploiement d’une organisation capable d’y répondre.
Jean-Clément Diambilay et la lecture entrepreneuriale du crédit
Selon les biographies publiées par ses organisations, Jean-Clément Diambilay est formé en sciences économiques à l’Université de Lubumbashi et a travaillé à la DNB Bank, en Norvège. Sa biographie personnelle situe cette expérience au département des taxes et de la facturation.
Son ancrage le plus directement pertinent pour Proxima se trouve dans le Diambilay Business Center, qu’il a fondé en 2023. L’organisation présente la formation, l’incubation et le mentorat comme des composantes de son action. Cette expérience le place au contact d’une difficulté centrale du financement des petites entreprises : transformer une initiative commerciale en une activité dont les revenus, les charges et les besoins peuvent être analysés.
La valeur potentielle de ce regard est concrète. Un besoin de trésorerie n’appelle pas la même réponse qu’un investissement dans un équipement. Une progression des ventes ne garantit pas une trésorerie disponible. Pour une institution de microfinance, comprendre ces différences permet de concevoir un financement autour du fonctionnement de l’entreprise, plutôt qu’autour d’un produit standard que l’emprunteur devrait ensuite réussir à absorber.
À la présidence du conseil, l’enjeu pour Diambilay sera de traduire cette sensibilité entrepreneuriale en orientations durables et en exigences de gouvernance. Dans le communiqué de lancement, il insiste sur la pérennité, la transparence et la résilience de l’établissement. Ces engagements prendront leur sens dans la qualité de la supervision, la clarté des responsabilités et la capacité à maintenir une discipline de financement lorsque l’ambition commerciale accélérera.
Jean-Claude Tshipama et la maîtrise de la distribution
Jean-Claude Tshipama apporte une autre expérience : celle de la mise en marché de services et de l’organisation des réseaux qui les rendent accessibles. Dans son communiqué de nomination d’avril 2018, Eutelsat retrace ses responsabilités commerciales chez Celtel en RDC, chez Digicel, puis chez Microsoft, avant la direction générale de Canal+ RDC. L’opérateur satellitaire lui confie alors la direction de Broadband in Africa, chargée du développement de l’Internet haut débit par satellite sur le continent.
Le fil conducteur de ce parcours est la distribution. Déployer une offre suppose de choisir les bons canaux, de former les équipes, d’organiser le service après-vente et de rendre l’usage suffisamment simple pour fidéliser les clients. Cette expérience intéresse directement une institution qui veut associer présence physique et services numériques : une application ne résout pas, à elle seule, les difficultés d’accès, de compréhension ou de confiance.
À ce socle s’ajoute une expérience bancaire documentée. Dans une publication de décembre 2022, le programme Executive MBA McGill–HEC Montréal, dont Tshipama est diplômé de la promotion 2016, le présente comme administrateur directeur général délégué d’Equity BCDC. Le périmètre décrit comprend les ventes, le marketing, la communication, la trésorerie, le financement du commerce ainsi que la supervision des opérations et de l’informatique.
Cette articulation entre développement commercial, opérations et systèmes constitue l’élément le plus pertinent de son profil pour Proxima. Elle peut aider à penser simultanément l’acquisition des clients, le traitement de leurs demandes et la fiabilité du service. La microfinance impose toutefois un réglage particulier : servir des opérations de faible montant avec assez de proximité pour apprécier le risque, tout en maîtrisant le coût de cette proximité.
Une complémentarité à traduire dans les décisions
L’intérêt du tandem dépasse donc l’addition des expériences. Diambilay peut apporter une lecture des besoins de structuration des entrepreneurs ; Tshipama, une pratique du déploiement commercial et du fonctionnement bancaire. L’efficacité de cette combinaison dépendra de la manière dont ces connaissances entreront dans la conception des produits, la formation des équipes et les décisions de crédit.
Le modèle hybride annoncé sera un premier test. Le numérique peut simplifier les opérations courantes et faciliter leur suivi. La présence humaine conserve une fonction dans l’explication des conditions, l’analyse d’une activité et le traitement des difficultés. L’arbitrage sera économique autant que technologique : déterminer quand l’intervention d’un conseiller améliore suffisamment la qualité du service ou du crédit pour justifier son coût.
Le positionnement rejoint une priorité nationale. La stratégie d’inclusion financière présentée par la BCC vise un taux d’inclusion de 65 % en 2028, avec une attention particulière aux populations rurales, aux petites entreprises, aux femmes et aux jeunes. Elle associe l’accès au crédit au développement des services numériques, à l’éducation financière et à la protection des consommateurs. Proxima entend ainsi intervenir sur un terrain identifié par les autorités comme prioritaire.
La crédibilité se construira dans le portefeuille
L’annonce laisse encore plusieurs paramètres ouverts. Le communiqué ne précise ni le montant du capital, ni les conditions tarifaires, ni le calendrier détaillé des implantations. La gamme complète et la feuille de route opérationnelle doivent être présentées ultérieurement. À ce stade, il est donc possible d’apprécier la cohérence de l’équipe et du projet, mais pas encore la compétitivité de l’offre ou la qualité de son exécution.
C’est sur ces points que les deux dirigeants seront attendus. Un crédit productif devra s’accorder au rythme des encaissements de l’emprunteur. La croissance de la clientèle devra s’accompagner d’un suivi des retards, d’une tarification compréhensible et d’un traitement efficace des réclamations. Pour apprécier l’impact, le nombre de comptes ouverts devra être rapproché de leur usage réel et de la capacité des entreprises financées à soutenir leur activité.
Proxima Capital RDC dispose, avec Diambilay et Tshipama, d’expériences complémentaires pour aborder ces arbitrages. Leur responsabilité commune sera d’en faire une compétence collective, portée par les équipes et inscrite dans les procédures. Le véritable test de leur leadership commencera là : reconnaître les entreprises qui peuvent grandir, leur proposer un financement qu’elles peuvent supporter et construire une institution capable de les accompagner dans la durée.
Mérimé Wilson