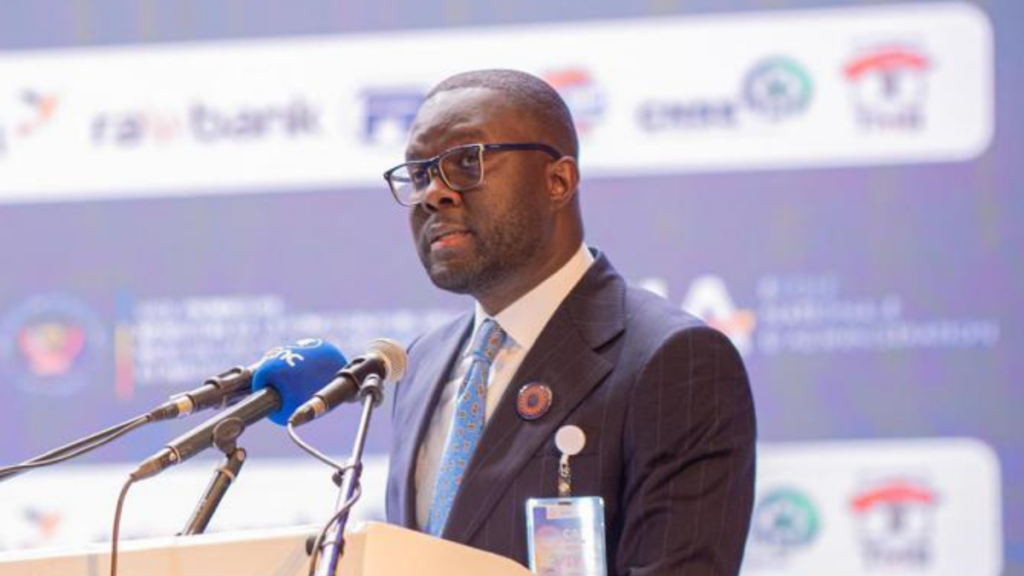
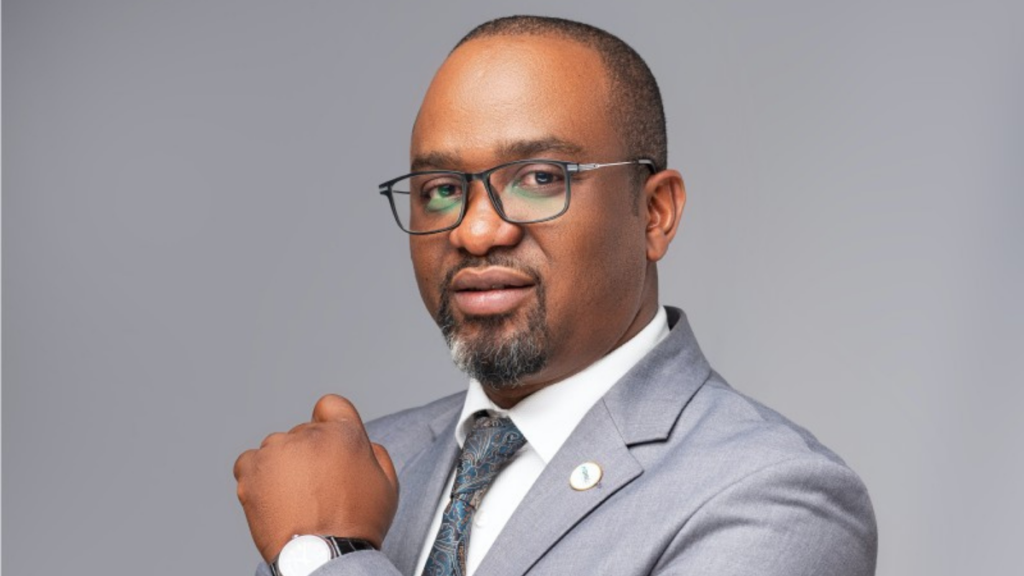
Dans la microfinance congolaise, le changement d’échelle ne se mesure pas seulement au nombre d’agences ouvertes ou au volume de crédits distribués. Il se joue dans la capacité à maîtriser simultanément le risque, la technologie, la mobilisation des ressources, la proximité avec les entrepreneurs et, en République démocratique du Congo, une contrainte supplémentaire : opérer dans des territoires où l’environnement sécuritaire peut brutalement remettre en cause les modèles les mieux établis. Pacifique Matabaro Ndagano connaît cette équation de l’intérieur. Directeur général de SMICO SA depuis 2018, il arrive aujourd’hui à une étape où son parcours et la trajectoire de l’institution se confondent autour d’un même enjeu : faire passer une microfinance historiquement ancrée dans l’Est de la RDC à une plateforme financière plus nationale, digitale et diversifiée. Le site officiel de SMICO le présente actuellement comme Directeur général et Président du Comité de direction.
Un signal récent donne la mesure de cette ambition. En avril 2026, la Belgian Investment Company for Developing Countries (BIO) a accordé à SMICO un financement de 5 millions de dollars destiné à soutenir son développement. BIO indique que l’institution opère dans sept provinces, dessert plus de 74 000 clients et ambitionne d’en atteindre 113 000 d’ici 2027. Au-delà du capital apporté, l’opération traduit surtout la capacité de SMICO à attirer des ressources internationales dans un environnement considéré comme complexe.
Un dirigeant formé par plusieurs métiers de la finance inclusive
La singularité de Pacifique Ndagano tient moins à une spécialisation qu’à l’accumulation progressive de plusieurs lectures du métier. Son parcours chez MECRECO/COOCEC, commencé au milieu des années 2000, l’a conduit de responsabilités opérationnelles dans l’Est du pays à la direction régionale, puis à la gestion des risques et enfin au marketing et au développement de produits. Comme directeur régional de la zone Est, il indique avoir supervisé une activité d’environ 25 millions de dollars, plus de 260 collaborateurs et un portefeuille de crédits supérieur à 15 millions de dollars. Il prendra ensuite en charge la structuration du dispositif de gestion des risques avant de piloter le marketing, l’innovation produit et un portefeuille d’épargne regroupant plus de 250 000 clients.
Cette progression est importante pour comprendre son profil. Elle lui donne successivement le regard de l’opérationnel, du gestionnaire de réseau, du risk manager puis du développeur de produits. Son DESS en gestion des entreprises orienté MPME au Centre International d’Études Supérieures Spécialisées (CIESA), suivi entre 2008 et 2010, complète cette construction académique. Le rapport Pilier III 2024 de SMICO lui attribue plus de 21 années d’expérience dans la finance inclusive et mentionne également des formations en finance agricole durable, transformation digitale et gestion des risques.
Une nouvelle dimension apparaît entre 2016 et 2018 lorsqu’il rejoint la GIZ comme conseiller technique senior, avec une activité menée notamment auprès de la Banque centrale du Congo. Il intervient alors sur l’éducation financière, l’innovation dans les canaux de distribution, la gestion des risques et l’accompagnement institutionnel. Ce passage est stratégique : Ndagano ne regarde plus seulement la microfinance depuis l’intérieur d’une institution, mais aussi depuis l’écosystème qui doit l’encadrer, la moderniser et la rendre plus inclusive.
Chez SMICO, passer de l’expansion à la transformation
Lorsqu’il prend la direction générale de SMICO en 2018, l’enjeu dépasse progressivement la seule distribution du crédit. L’institution doit élargir son empreinte, mobiliser davantage d’épargne, moderniser ses canaux, renforcer sa gouvernance et accéder à des financements capables de soutenir son changement d’échelle.
Les chiffres publiés pour 2024 montrent l’accélération enregistrée avant la forte détérioration sécuritaire de 2025. SMICO déclarait alors 38,8 millions de dollars de dépôts, en progression de 58 % sur un an, et 34,8 millions de dollars d’encours de crédits, en hausse de 35 %. Son résultat net atteignait 1,953 million de dollars. Dans le même temps, l’entreprise développait ses solutions digitales, notamment SMICO Mobile, SMICO Web et son réseau d’agents bancaires.
La stratégie de diversification s’est aussi matérialisée dans l’assurance. En juillet 2025, SMICO a officiellement lancé ses activités de bancassurance avec RAWSUR, après autorisations de la Banque centrale du Congo et de l’Autorité de régulation et de contrôle des assurances. L’opération élargit progressivement le modèle au-delà du couple traditionnel épargne-crédit, vers des solutions de protection des personnes, des biens et de l’activité économique.
Cette évolution correspond aux priorités que Pacifique Ndagano met aujourd’hui en avant : digitalisation, conception de produits centrés sur les besoins du client, exploitation accrue de la donnée, recours progressif à l’intelligence artificielle, partenariats stratégiques et recherche d’un équilibre entre rentabilité, impact social et critères ESG. Ce sont moins des réalisations définitivement acquises qu’une feuille de route qui permet désormais de juger son mandat.
Le test décisif de la résilience
Car la trajectoire de SMICO n’a rien de linéaire. Le conflit dans l’Est de la RDC a fortement perturbé les opérations en 2025. À fin juin, l’institution affichait une perte de 1,29 milliard de francs congolais et un portefeuille à risque à 30 jours de 13,65 %, tandis que les activités de certaines implantations majeures étaient affectées par la situation sécuritaire.
C’est précisément ici que le parcours de Pacifique Ndagano prend une dimension plus intéressante qu’un simple récit de croissance. L’ancien responsable des risques, développeur de réseau et conseiller en inclusion financière doit désormais piloter une institution confrontée simultanément au risque géopolitique, à la qualité du portefeuille, à la transformation digitale et à l’expansion nationale.
L’obtention du financement de 5 millions de dollars de BIO en 2026, après notamment un prêt de 4,85 millions de dollars du FPM et une ligne de garantie annoncée à 7 millions de dollars en 2024, montre que SMICO conserve une capacité à mobiliser des partenaires institutionnels importants. Mais la prochaine étape sera plus exigeante : convertir ces ressources en croissance maîtrisée, réduire l’exposition opérationnelle aux zones de crise, préserver la qualité des actifs et réussir une digitalisation qui améliore réellement le coût du service financier.
C’est sur ce terrain que se jouera désormais le leadership de Pacifique Ndagano. Après avoir connu la microfinance au niveau des agences, du risque, du produit, de l’accompagnement institutionnel puis de la direction générale, son défi n’est plus seulement de faire grandir SMICO. Il est de démontrer qu’une institution financière née dans l’Est congolais peut devenir plus robuste, plus technologique et plus nationale sans perdre ce qui constitue sa raison d’être : financer ceux que la banque classique atteint encore insuffisamment.
Mérimé Wilson