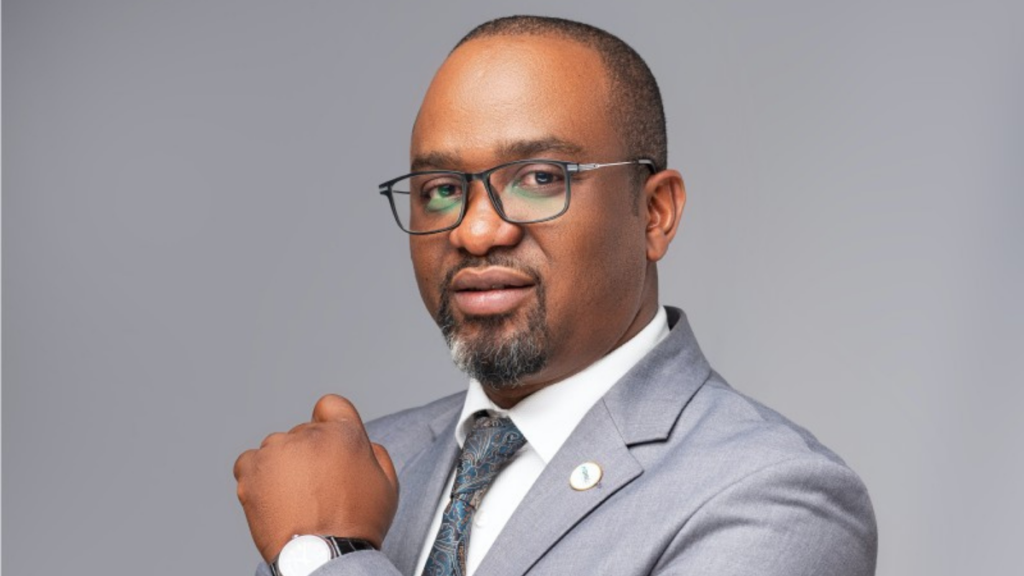
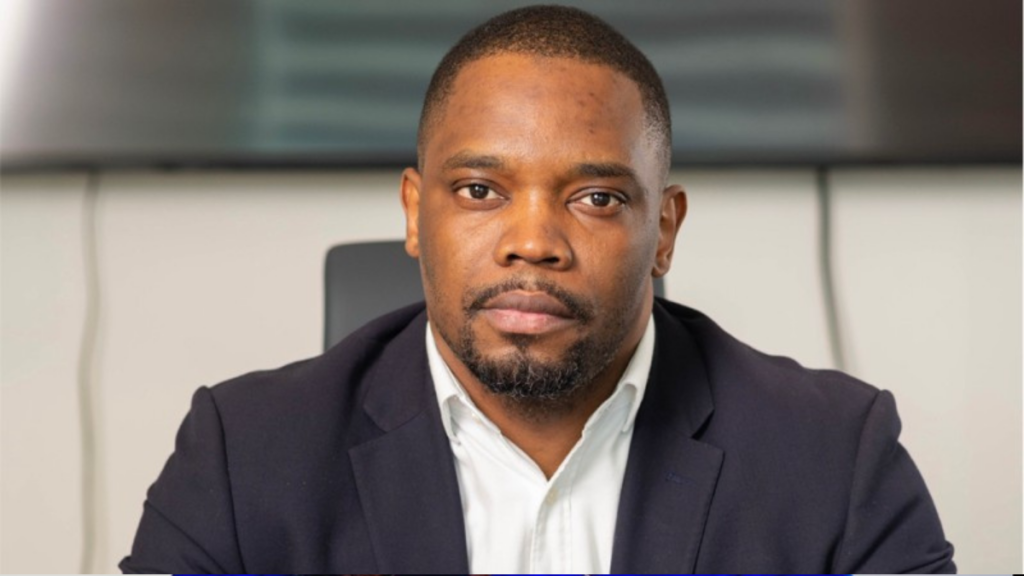
Dans l’économie numérique, les entreprises les plus visibles ne sont pas toujours celles qui structurent le plus profondément le marché. Derrière une facture d’électricité réglée depuis un téléphone, un paiement marchand encaissé par Mobile Money ou une transaction réalisée entre plusieurs réseaux se trouve une infrastructure faite d’API, de conformité, d’interopérabilité et de connexions bancaires. C’est précisément sur cette couche, moins spectaculaire mais stratégique, que Fabrice Kabongolo Lukumu construit depuis plusieurs années son parcours.
Fondateur d’Araka, plateforme congolaise de paiements opérée dans l’écosystème ProxyPay, il appartient à cette génération de cadres passés par la banque, les télécommunications et le Mobile Money avant de transformer leur connaissance des systèmes financiers en projet entrepreneurial. En 2026, ProxyPay figure officiellement dans le registre des prestataires de services connexes agréés par la Banque Centrale du Congo, arrêté au 15 juillet. La société a par ailleurs annoncé en septembre 2026 sa conformité à la norme PCI DSS, un enjeu important lorsqu’une fintech ambitionne de connecter Mobile Money, cartes bancaires, entreprises et institutions.
De la finance à la compréhension des infrastructures
La trajectoire de Fabrice Kabongolo Lukumu commence loin de l’image classique du fondateur de start-up technologique. Après une année préparatoire en Business and Economics à Leicester University, il étudie l’International Business and Economics à Aston University, au Royaume-Uni, entre 2004 et 2008. Son profil public confirme cette formation à Aston.
Après une première expérience chez Sportshq.com, il rejoint PwC en 2011 comme auditeur. L’étape est structurante : analyse financière, contrôle, risque, conformité et lecture des organisations. Il passe ensuite chez Helios Towers Africa, d’abord comme Finance Manager, puis comme Senior Account Manager. Ce changement de fonction est révélateur. À la maîtrise des chiffres s’ajoutent progressivement la relation commerciale, la négociation et la compréhension des infrastructures de télécommunications.
Son parcours commence alors à se rapprocher du secteur qui deviendra son terrain principal : la finance numérique.
Airtel Money, le laboratoire du paiement mobile
En 2014, Kabongolo Lukumu rejoint Airtel DRC et bascule véritablement dans le Mobile Money. D’abord Head of Corporate pour Airtel Money DRC, puis Head of Business Development and Alliances entre 2015 et 2019, il évolue au moment où les opérateurs télécoms africains cessent progressivement de considérer le portefeuille électronique comme un simple service additionnel.
Le Mobile Money devient une infrastructure financière à part entière.
Son périmètre couvre alors le développement commercial, les alliances, les produits et les partenariats avec des acteurs comme Mastercard, Western Union, TerraPay ou VeriFone. Son parcours professionnel fait également état de projets dans les microcrédits mobiles, les transferts internationaux, le paiement NFC et les travaux d’interopérabilité entre opérateurs.
Cette période apporte surtout une connaissance opérationnelle difficile à acquérir dans les seuls métiers bancaires : comprendre comment un produit financier doit fonctionner avec des réseaux télécoms, des contraintes réglementaires, des millions de téléphones et des populations dont une partie reste éloignée du système bancaire traditionnel.
Rawbank, puis le passage de l’exécution à l’entrepreneuriat
En août 2019, il rejoint Rawbank comme Head of Business Development & Product (Fintech), fonction qu’il occupe jusqu’en mai 2023. Il se rapproche alors de l’autre côté de l’équation : la banque.
C’est une étape importante dans la cohérence de son parcours. Les télécommunications lui ont donné la compréhension du Mobile Money et de sa distribution ; Rawbank l’expose davantage aux problématiques de conception de produits financiers digitaux à l’intérieur d’une institution bancaire.
Entre-temps, il lance en 2020 Araka. Son profil LinkedIn le présente toujours en 2026 comme fondateur de la société à Kinshasa.
L’entrepreneur ne part donc pas d’une intuition abstraite. Araka se situe à la convergence exacte de ses expériences précédentes : finance, télécommunications, partenariats, Mobile Money, banque, technologie et réglementation.
Araka : connecter plutôt que remplacer
Le positionnement d’Araka est particulièrement intéressant dans un marché où coexistent plusieurs portefeuilles électroniques, banques et moyens de paiement.
La plateforme rassemble notamment M-Pesa, Airtel Money, Orange Money, Afrimoney ainsi que Visa et Mastercard dans une même infrastructure. Elle propose des API de collecte, des liens de paiement, des transferts Bank-to-Wallet et Wallet-to-Bank, des paiements de services, un chatbot WhatsApp ainsi qu’un accès USSD.
Ce choix dit beaucoup de la stratégie de Kabongolo Lukumu. Plutôt que de créer un portefeuille électronique supplémentaire et d’entrer frontalement en concurrence avec les grands opérateurs, Araka cherche à devenir une couche d’interconnexion.
Pour une PME, un grand groupe ou une institution, la proposition consiste à éviter de développer une intégration différente avec chaque opérateur. Araka veut agréger ces rails dans une interface unique.
La plateforme documente par exemple des solutions permettant le règlement de l’électricité SNEL et SOCODEE, le renouvellement de services Internet ou encore la génération de liens de paiement personnalisés pour les entreprises. Kabongolo Lukumu a également annoncé une intégration réalisée avec EquityBCDC permettant le paiement par Mobile Money dans le dispositif numérique associé aux passeports congolais.
Le défi de l’échelle
Le parcours de Fabrice Kabongolo Lukumu raconte finalement une évolution assez nette : contrôler les flux financiers, comprendre les infrastructures, développer les usages, construire les produits, puis posséder la plateforme.
Mais la prochaine étape est probablement la plus exigeante.
Dans les paiements, disposer de la technologie ne suffit pas. Il faut maintenir une disponibilité élevée, sécuriser les données, respecter les exigences du régulateur, convaincre les banques et les grandes entreprises, multiplier les cas d’usage et surtout parvenir à générer suffisamment de transactions pour installer durablement l’infrastructure.
L’agrément réglementaire de ProxyPay constitue ici un actif important. La Banque Centrale du Congo le recense officiellement parmi les prestataires agréés en 2026. La conformité PCI DSS annoncée récemment par Araka ajoute une nouvelle pièce à cette stratégie de crédibilisation technologique.
À travers Araka, Fabrice Kabongolo Lukumu ne cherche donc plus seulement à concevoir des produits financiers. Son enjeu est désormais plus large : faire de l’interopérabilité une infrastructure commerciale, capable de relier banques, opérateurs Mobile Money, entreprises, administrations et consommateurs dans un marché congolais où la bataille du paiement numérique ne fait probablement que commencer.
Mérimé Wilson