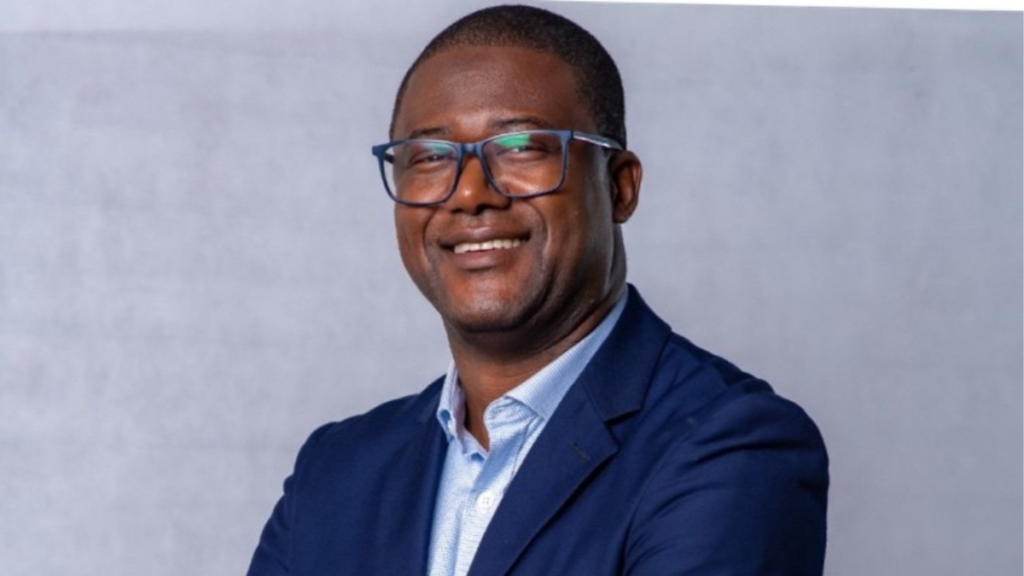
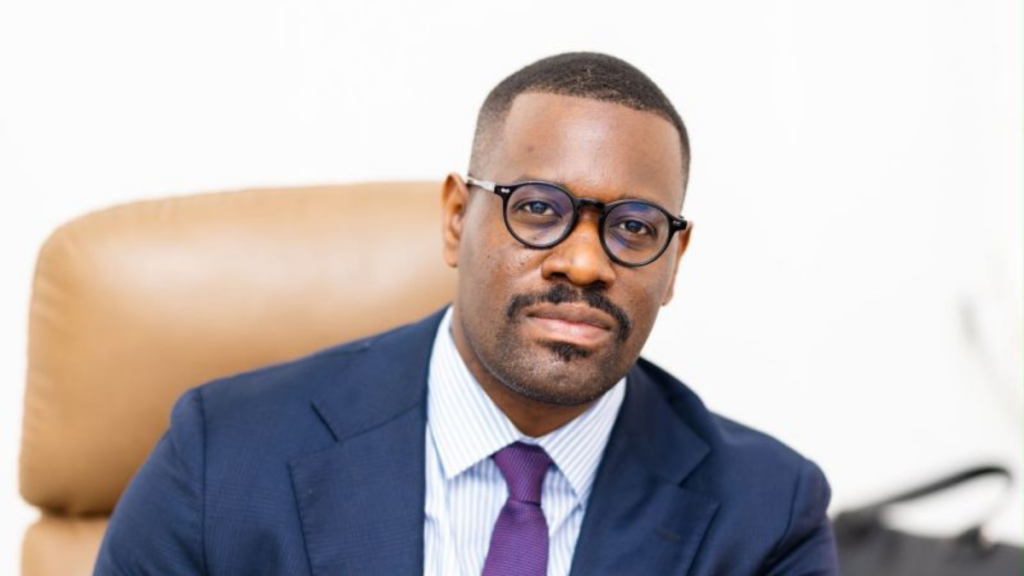
À Kinshasa, Ken Kakena travaille désormais sur un objet autrement plus complexe qu’une application financière : la transformation de l’entreprise publique. Depuis septembre 2025, le cofondateur de Wizall Money et de Mekka Group conseille la ministre du Portefeuille de la République démocratique du Congo sur les questions de bonne gouvernance et de restructuration des entreprises publiques. Un passage du privé à l’État qui pourrait sembler constituer une rupture. Il raconte plutôt la continuité d’un parcours construit autour d’une même question : comment rendre des organisations plus efficaces lorsqu’elles opèrent dans des environnements où les systèmes traditionnels montrent leurs limites ?
Le changement d’échelle est néanmoins considérable. Chez Wizall, Kakena travaillait sur les paiements, l’inclusion financière et la technologie. Chez Mekka, il s’est attaqué aux outils financiers destinés aux entrepreneurs et aux entreprises. Au ministère du Portefeuille, le terrain est désormais celui de l’État actionnaire, de la performance des actifs publics, de la gouvernance des conseils d’administration, de la restructuration et de la redevabilité. En 2026, il a notamment représenté l’État actionnaire, sur mandat de la ministre du Portefeuille Julie Shiku, lors de l’Assemblée générale ordinaire de la CADECO.
Cette évolution fait de Ken Kakena un profil intéressant à observer dans la nouvelle génération économique congolaise : celui d’un entrepreneur de la finance numérique revenu en RDC avec une expérience acquise dans plusieurs marchés ouest-africains, désormais confronté à l’une des équations les plus sensibles de l’économie congolaise, celle de la création de valeur par les entreprises détenues par l’État.
Abidjan, le laboratoire
L’histoire professionnelle commence loin de Kinshasa. Diplômé de l’ISTEC à Paris, où il obtient un Master II en marketing et entrepreneuriat, Ken Kakena choisit l’Afrique de l’Ouest pour construire ses premières références professionnelles. En 2013, à 24 ans, il s’installe à Abidjan comme consultant chez Advise Consulting & Technology, cabinet spécialisé notamment dans la transformation numérique et les services financiers mobiles.
Cette première étape est structurante. Kakena intervient dans un univers où se croisent banques, télécoms, régulateurs, gouvernements et institutions internationales. Il participe notamment à des missions liées au développement des activités de monnaie électronique d’Orange Money en Côte d’Ivoire, au Sénégal et au Mali. Il travaille également sur des projets à dimension régionale pour l’UNICEF.
Ce passage par le conseil lui apporte plus qu’une connaissance de la technologie. Il découvre les contraintes réglementaires, les mécanismes de distribution financière, les modèles économiques du mobile money et, surtout, les difficultés concrètes rencontrées lorsqu’une innovation doit passer du PowerPoint au marché.
C’est précisément à cette intersection entre finance, technologie et exécution qu’apparaît Wizall.
Wizall, l’apprentissage du changement d’échelle
Ken Kakena participe à la création de Wizall au milieu des années 2010. Le positionnement tranche avec une partie du mobile money traditionnel. La fintech ne cherche pas seulement à séduire le consommateur final ; elle construit également des solutions permettant aux entreprises, ONG et administrations de réaliser des paiements de masse, des collectes et des transferts.
Kakena prend progressivement en charge ce marché B2B et gouvernemental avant de piloter le développement ivoirien de l’entreprise. Wizall s’étend au Sénégal, en Côte d’Ivoire, au Mali et au Burkina Faso. L’expérience lui permet de se confronter simultanément à la croissance commerciale, aux contraintes réglementaires et à l’industrialisation d’une infrastructure de paiement.
L’année 2018 constitue un tournant. Le groupe Banque Centrale Populaire du Maroc entre au capital de Wizall et en devient l’actionnaire majoritaire. Des sources publiées à l’époque font état d’un investissement supérieur à 12 millions d’euros et d’une participation de 55 %.
Pour Kakena, cette opération est également une école de gouvernance. Une startup financée par ses fondateurs et partenaires ne se pilote plus de la même manière lorsqu’elle entre dans le périmètre d’un groupe bancaire international. Les obligations de conformité augmentent, les procédures se structurent et les arbitrages stratégiques deviennent plus institutionnels.
En Côte d’Ivoire, où il occupe la fonction de directeur général de Wizall, Kakena déploie notamment les solutions de paiement destinées aux grandes organisations et aux pouvoirs publics. Pendant la crise sanitaire, Wizall figure parmi les opérateurs mobilisés dans les mécanismes de transferts monétaires aux populations vulnérables. Un rapport officiel ivoirien relatif au Fonds spécial de solidarité et de soutien Covid-19 mentionne directement Wizall Money dans l’exécution des paiements aux bénéficiaires.
Lorsqu’il quitte Wizall en septembre 2023, c’est donc presque une décennie de fintech panafricaine qu’il laisse derrière lui.
Mekka, ou le retour entrepreneurial vers la RDC
Le chapitre suivant commence à Kinshasa.
En janvier 2024, Ken Kakena cofonde Mekka Group, dont il devient CEO. L’ambition affichée consiste à construire une plateforme financière destinée prioritairement aux entreprises africaines, avec une combinaison de services de paiement, de gestion financière et d’outils numériques.
Le mouvement est significatif. Pendant Wizall, le Congolais avait développé depuis Dakar et Abidjan des infrastructures financières destinées à plusieurs marchés africains. Avec Mekka, il replace la RDC au centre du projet entrepreneurial.
Le groupe présente son modèle comme celui d’une néobanque pour entreprises combinée à des services logiciels. La version bêta de Mekka Pro, annoncée à Kinshasa, intégrait notamment des fonctionnalités de facturation, de gestion de trésorerie, de paiement et de pilotage financier depuis un téléphone.
Derrière la technologie se trouve une conviction ancienne chez Kakena : le déficit de financement des petites entreprises africaines ne pourra pas être résolu uniquement en ouvrant davantage d’agences bancaires. Il faut également améliorer la formalisation des flux, la connaissance financière des entreprises et la qualité des données permettant, à terme, d’évaluer leur risque.
C’est ici que son parcours prend une dimension supplémentaire.
Du fintech entrepreneur à l’État actionnaire
Depuis septembre 2025, Ken Kakena exerce parallèlement comme conseiller auprès du ministère du Portefeuille de la RDC, avec un champ de responsabilité centré sur la bonne gouvernance et la restructuration des entreprises publiques.
La fonction intervient au moment où le ministère tente d’imposer une logique plus exigeante de performance à l’intérieur du portefeuille de l’État.
Sous l’autorité de la ministre Julie Shiku, le gouvernement a notamment engagé en 2026 un processus compétitif de sélection des mandataires publics dans quinze entreprises publiques, avec des critères annoncés de compétence, d’expérience, de mérite et de transparence. Le ministère a également placé au centre de son agenda la discipline budgétaire, la contractualisation de la performance et une meilleure gouvernance des actifs détenus par l’État.
C’est précisément ici que l’expérience de Kakena peut trouver une nouvelle utilité.
L’entrepreneur connaît la logique des investisseurs, la discipline de la croissance, les contraintes réglementaires et l’obligation de mesurer la performance. Il a aussi connu les transformations qu’impose l’arrivée d’un actionnaire institutionnel dans une entreprise en développement.
Mais la réforme d’une entreprise publique constitue un exercice beaucoup plus politique et institutionnel que la construction d’une fintech.
Une société publique doit composer avec son mandat de service public, ses salariés, son conseil d’administration, ses contraintes sociales, son patrimoine, ses contrats historiques, parfois son endettement, tout en répondant aux exigences de son actionnaire : l’État. Importer mécaniquement les méthodes de la startup serait donc insuffisant. Le véritable test pour Kakena consiste à transformer son expérience entrepreneuriale en doctrine de gouvernance applicable à des organisations publiques beaucoup plus complexes.
Sa participation, en mai 2026, à l’Assemblée générale de la CADECO en qualité de représentant de l’État actionnaire illustre cette transition. Il n’est plus seulement question de créer un produit financier ; il faut désormais examiner des comptes, suivre une stratégie, questionner la performance d’un management et protéger les intérêts patrimoniaux de l’État.
Un parcours qui revient à son point de départ
Il y a quelque chose de circulaire dans la trajectoire de Ken Kakena.
Né dans une famille originaire de RDC et ayant grandi en France, il avait choisi Abidjan puis Dakar pour apprendre la finance numérique africaine. Il y a construit Wizall, accompagné son changement d’échelle, dirigé son implantation ivoirienne et observé de l’intérieur l’entrée d’un grand groupe bancaire au capital d’une fintech.
Dix ans plus tard, il revient à Kinshasa comme entrepreneur avec Mekka et comme conseiller de l’État sur la transformation de son portefeuille d’entreprises.
Son parcours ne permet pas encore de conclure sur le résultat de cette nouvelle étape. C’est précisément ce qui la rend intéressante.
Après avoir cherché à transformer la circulation de l’argent, Ken Kakena travaille désormais sur la circulation de la valeur à l’intérieur de l’État actionnaire. La prochaine mesure de son parcours ne sera donc plus seulement le nombre d’utilisateurs d’une plateforme ou l’expansion géographique d’une fintech. Elle résidera aussi dans sa capacité à contribuer à faire émerger des entreprises publiques congolaises mieux gouvernées, mieux pilotées et capables de transformer leurs actifs en valeur économique durable.
Pour un entrepreneur habitué à vouloir accélérer les organisations, le Portefeuille congolais représente probablement son défi le plus complexe.
Mérimé Wilson