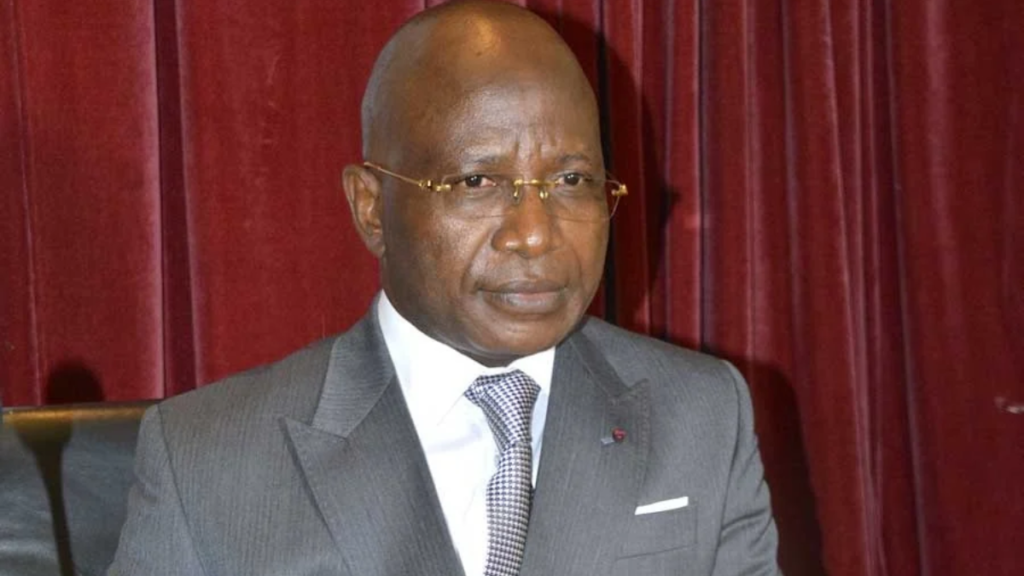
Vice-gouverneur de la Banque des États de l’Afrique centrale, le Congolais a commencé par tenir les comptes à Pointe-Noire. Son parcours éclaire un paradoxe que la République du Congo a retrouvé au cœur de ses débats en 2026. Le crédit bancaire peut progresser sans que les entreprises trouvent beaucoup d’argent à long terme.
Quand Michel Dzombala revient sur ses débuts, il cite deux noms avant de détailler ses fonctions. Daniel Kazy Menga, son chef d’agence à Pointe-Noire, lui a appris la méthode. Barthélémy Koue-Zo a encadré le travail des nouvelles recrues. Dans l’entretien accordé en 2023 à la Lettre de la recherche de la BEAC, le vice-gouverneur se souvient avec précision de ce premier apprentissage. De 1990 à 1992, il s’occupe de comptabilité et de contrôle budgétaire, puis, jusqu’en 1995, du crédit et de la balance des paiements.
Pointe-Noire est un bon poste d’observation pour un futur banquier central. Dans une économie pétrolière, une exportation, son paiement en devises et l’argent finalement disponible pour un emprunteur local sont trois événements distincts. Le travail de l’agent consiste d’abord à enregistrer les mouvements dans les bons comptes. Celui du responsable monétaire sera, plus tard, de comprendre pourquoi ils ne se traduisent pas nécessairement par un crédit disponible au bon moment.
À Pointe-Noire, la différence entre la comptabilité de la banque et la comptabilité du pays devient très concrète. La première doit dire ce que l’institution possède, ce qu’elle doit et si elle a respecté son budget. La balance des paiements suit, elle, les échanges des résidents avec le reste du monde. Lorsqu’un exportateur vend du pétrole et qu’un importateur règle une cargaison, on peut donc retrouver deux mouvements bien réels sans qu’un prêteur local ait acquis au passage les ressources stables nécessaires pour financer une usine. Voilà deux lectures du même territoire auxquelles le débutant a été formé avant son départ pour Yaoundé.
Des paiements à la surveillance des banques
Né à Gamboma, recruté par la BEAC en 1989, Dzombala rejoint le siège de Yaoundé en 1995. Il y dirige notamment les systèmes et moyens de paiement, puis l’informatique et les télécommunications. Les deux métiers se touchent de près. Lorsqu’une banque en paie une autre, une instruction doit circuler, une provision être disponible et le règlement devenir définitif. Dans le système régional des gros montants, la BEAC exécute les transferts en monnaie centrale. Pour l’entreprise qui attend son argent, cette mécanique se traduit par une question élémentaire. Peut-elle à son tour payer son fournisseur aujourd’hui ?
Son parcours au siège comporte un poste plus inattendu. Chargé de la prévision et du suivi du budget entre 1996 et 2005, Dzombala s’occupe aussi du patrimoine du centre sportif et culturel de la BEAC à Nkol Nkié, selon la présentation faite lors de son installation comme directeur national. Il devient ensuite adjoint au directeur de l’informatique, puis prend d’autres responsabilités, notamment dans la gestion du patrimoine. On comprend mieux, à la lecture de cette succession de fonctions, le crédit qu’il accorde à ses premiers supérieurs. Avant de s’exprimer sur les comptes d’un pays, il a dû répondre de la tenue des comptes et des équipements de sa propre maison.
Derrière les paiements se trouve en effet un travail matériel que les clients ne voient qu’en cas d’interruption. Quand deux banques se règlent un gros montant en temps réel, la seconde doit pouvoir utiliser les fonds reçus pour honorer ses propres engagements. Une instruction retardée peut donc gêner des acteurs qui ne participaient pas au paiement initial. La fiabilité des télécommunications et le bon fonctionnement du règlement relèvent, pour le cadre qui en a exercé successivement la responsabilité, d’un même problème de confiance. La monnaie commune a aussi cette existence concrète, celle d’un transfert que son bénéficiaire peut utiliser.
Dzombala prend également la direction des études et de la stabilité financière. Il est chargé, à ce titre, du secrétariat du Comité de politique monétaire. Celui qui préparait les travaux de l’instance en est, en 2026, le vice-président. La distinction importe. Le gouverneur préside un comité qui délibère collectivement. L’expérience personnelle du vice-gouverneur tient à sa connaissance des informations qui parviennent à cette table et des opérations par lesquelles les décisions redescendent vers les banques.
À Brazzaville, le crédit manque de durée
Entre ces deux fonctions régionales, Dzombala a dirigé la représentation nationale de la BEAC en République du Congo de 2016 à 2021. Il a aussi présidé, par délégation du ministre des Finances, le comité de suivi de l’accord conclu en 2019 entre le pays et le FMI. Nommé secrétaire général adjoint de la Commission bancaire de l’Afrique centrale en décembre 2021, il accède à la vice-gouvernance en mars 2023. À l’expérience du règlement des paiements s’ajoute ainsi celle du superviseur, qui doit se demander ce qu’une banque peut prêter sans fragiliser les dépôts qu’elle conserve.
Son retour à Brazzaville change l’échelle de ses interlocuteurs. Au siège, les décisions se prennent pour l’ensemble de la Communauté économique et monétaire de l’Afrique centrale. À la direction nationale, il faut rendre intelligible la situation particulière de la République du Congo. Une variation des recettes pétrolières a des conséquences pour les réserves en devises de l’union, pour les rentrées du Trésor congolais et pour les entreprises qui attendent d’être payées par leurs clients. Ces effets ne se produisent pas tous le même jour. Le suivi d’un programme avec le FMI oblige précisément à rapprocher des chiffres que les institutions produisent à des rythmes différents.
Le 13 juillet 2026, Dzombala participe à Brazzaville à la réunion du Comité national économique et financier, présidée par le ministre Christian Yoka. À fin mars, les crédits bruts distribués par le système bancaire congolais s’élèvent à 1 869 milliards de francs CFA d’Afrique centrale. Le comité relève leur progression, mais aussi la faible part des financements à long terme, 2,4 %. Il demande à son secrétariat général d’en étudier les raisons.
Les autres chiffres examinés à Brazzaville précisent le diagnostic. Les crédits bruts ont progressé de 13,5 %, tandis que le taux de créances en souffrance est revenu de 16,6 % à 14,4 %. La seconde évolution est encourageante pour les banques, mais elle appelle une lecture prudente. Un ratio peut diminuer quand de vieilles créances sont recouvrées. Il peut aussi baisser quand les nouveaux prêts grossissent le portefeuille. Le communiqué ne ventile pas ces effets. Pour l’ancien superviseur comme pour un comité de crédit, il reste à examiner les remboursements attendus, les garanties et la concentration des risques chez les principaux clients avant de se prononcer sur un engagement de dix ans.
Pour une entreprise qui achète un équipement amortissable en dix ans, la différence est considérable. Une ligne de trésorerie renouvelable peut financer les premières commandes. Si elle expire avant que l’équipement ait rapporté son prix, l’entreprise se retrouve à négocier sa survie à chaque renouvellement. La banque, de son côté, a des raisons de conserver une marge de liquidité lorsque ses déposants peuvent retirer leur argent à bref délai. Ces deux prudences parfaitement compréhensibles produisent, ensemble, un déficit de financement industriel.
Le Trésor sollicite lui aussi une partie de l’épargne disponible. Entre janvier et avril 2026, le comité chiffre à 69 % la couverture de ses besoins exprimés sur le marché des valeurs du Trésor. Cette donnée ne suffit pas à établir que l’État aurait pris la place de tel industriel au guichet. Elle montre que même l’emprunteur public ne trouve pas mécaniquement tous les fonds recherchés. Pour une banque qui doit choisir entre un titre public et le crédit d’équipement demandé par un client, la perspective de remboursement, la durée de l’engagement et la possibilité de récupérer rapidement ses fonds pèsent dans la même décision.
La trajectoire de Michel Dzombala ramène ainsi la politique monétaire au guichet de ses débuts. Ce qui compte pour une usine de Pointe-Noire ne se lit qu’en partie dans le montant national du crédit. Encore faut-il que l’échéance proposée par la banque lui laisse le temps de produire et de vendre.
Mérimé Wilson