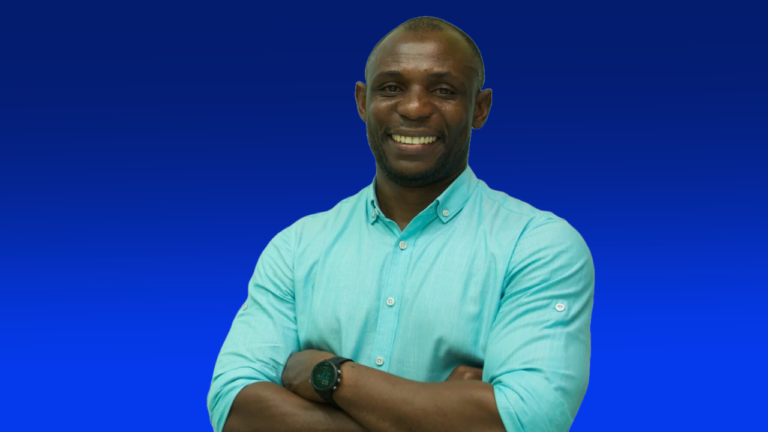
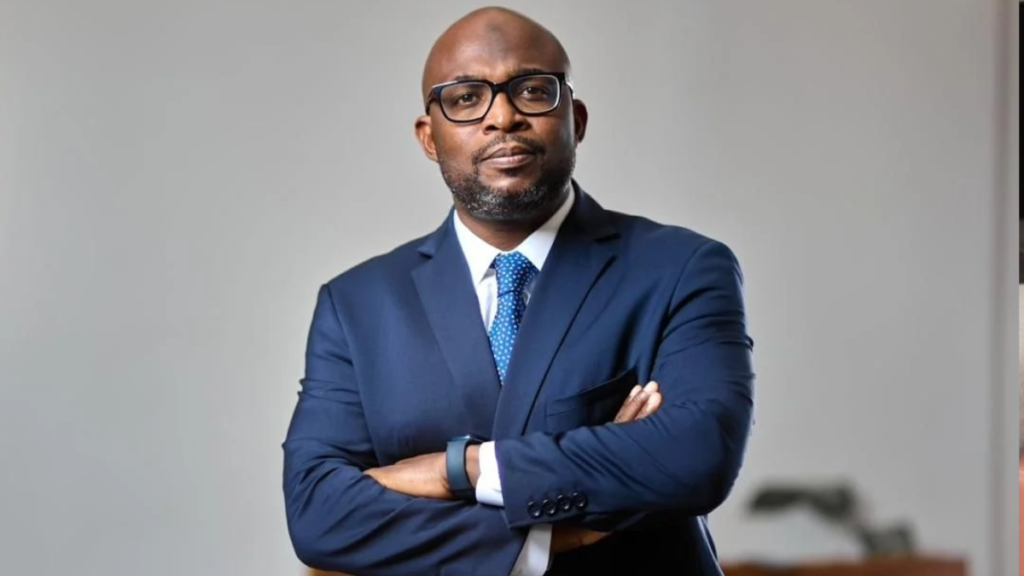
Directeur général de Citigroup Congo depuis novembre 2025, Kasim Kayode Yaya prend les commandes d’une banque spécialisée dans les grandes entreprises et les opérations internationales. Son parcours entre BGFIBank, Baobab et Citi éclaire les exigences de ce mandat : développer les affaires en RDC tout en préservant la fiabilité qui permet de les relier au reste du monde.
Avec deux implantations, à Kinshasa et à Lubumbashi, Citigroup Congo occupe une place qui dépasse la taille de son réseau physique. Sa clientèle comprend des multinationales, de grandes entreprises et des institutions dont les besoins se déploient entre plusieurs pays. À sa tête depuis novembre 2025, Kasim Kayode Yaya dirige cette articulation entre l’économie congolaise et les circuits financiers internationaux. Pour lui, la croissance se joue dans la capacité à accompagner davantage d’opérations, à sécuriser les paiements et à rendre les services de la banque indispensables aux activités de ses clients.
Cette responsabilité donne une cohérence nouvelle à un parcours construit dans plusieurs métiers bancaires. Avant Citi, Yaya a dirigé une filiale nationale, exercé une direction générale adjointe et supervisé des opérations à l’échelle d’un groupe. Il arrive en RDC avec l’expérience de la conquête commerciale et celle des mécanismes internes qui permettent de tenir une promesse faite à un client. Une combinaison particulièrement utile dans une banque où une erreur de traitement peut affecter une chaîne de transactions internationale.
Du développement commercial à la responsabilité du bilan
Ses premières expériences dans l’analyse du risque de crédit en France, puis ses responsabilités commerciales au sein de BGFIBank en Afrique, l’exposent à deux lectures complémentaires de l’entreprise. L’une interroge sa capacité à rembourser ; l’autre cherche à comprendre son activité et les services qu’elle est prête à acheter. En passant du risque à la relation commerciale, un banquier apprend que la qualité d’un financement dépend autant de la connaissance du client que de la structure du contrat.
La direction générale de BGFIBank Sénégal, qu’il exerce de 2017 à 2019, élargit cette responsabilité. Le dirigeant doit désormais faire fonctionner ensemble la collecte des ressources, les engagements de crédit et les équipes. Sa fonction suivante, directeur général adjoint de BGFIBank Bénin entre 2019 et 2021, prolonge cette expérience de la conduite d’une banque. Ces mandats dans des marchés différents donnent à sa mobilité panafricaine une dimension opérationnelle : adapter les décisions au terrain tout en conservant une discipline commune.
Son parcours de formation associe un master en ingénierie bancaire et financière de l’IAE de Nantes à un Executive MBA de HEC Paris. Cette articulation entre expertise financière et direction générale se retrouve dans l’évolution de ses responsabilités. La compétence technique permet d’évaluer une opération ; diriger exige aussi de décider de la place qu’elle doit prendre dans l’ensemble des activités de la banque.
Baobab et la discipline des opérations
Entre 2023 et 2025, Yaya est directeur des opérations bancaires groupe de Baobab. Le changement d’échelle est significatif. Une fonction transversale oblige à examiner la manière dont les décisions se traduisent dans plusieurs entités, avec leurs équipes, leurs outils et leurs contraintes. Elle rapproche le dirigeant des procédures qui rendent la croissance soutenable : qualité des informations, continuité du service et capacité à repérer les défaillances avant qu’elles ne se multiplient.
Cette étape aide à lire son arrivée chez Citi. Dans une banque internationale, le développement commercial repose sur une infrastructure opérationnelle dont le client attend une exécution prévisible. Un transfert retardé peut gêner un règlement fournisseur. Une donnée incorrecte peut imposer des vérifications supplémentaires. L’expérience acquise dans les opérations donne donc au nouveau directeur général un angle concret pour apprécier le coût des dysfonctionnements et l’intérêt des investissements numériques.
Diriger une filiale locale dans un réseau mondial
Citigroup Congo concentre sa stratégie sur une clientèle ciblée de multinationales, de grandes entreprises locales et d’administrations publiques. Ce positionnement donne au mandat de Yaya une exigence de profondeur. L’intérêt économique d’une relation se mesure à l’étendue des besoins que la banque peut effectivement servir, dans la durée. Comprendre les encaissements d’une entreprise, ses paiements extérieurs et ses besoins de financement permet de construire une relation plus complète qu’une succession d’opérations isolées.
Le rapport de gouvernance de la banque décrit également une organisation dans laquelle les responsables locaux travaillent avec des lignes fonctionnelles régionales et internationales. Le directeur général rend compte au conseil d’administration tout en s’inscrivant dans cette structure de groupe. Son autorité consiste alors à porter les réalités du marché congolais dans les arbitrages internes et à faire appliquer localement les exigences de l’institution. Il lui faut savoir défendre une possibilité d’affaires aussi précisément qu’en exposer les risques.
Lors de la présentation des résultats de 2025, au printemps 2026, Yaya explique que plus de 80 % des opérations de la banque sont effectuées en dollars. Il attribue une partie du recul des indicateurs exprimés en francs congolais à l’appréciation de cette monnaie. Cette lecture présentée par la direction souligne une exigence de pilotage : distinguer les effets de conversion monétaire des changements réels de l’activité avant de décider où engager de nouvelles ressources.
Nommé en fin d’année 2025, il hérite largement des performances de cet exercice. Son apport se mesurera progressivement à la qualité des relations développées, à l’efficacité des opérations et à la maîtrise des risques. Les priorités qu’il expose en 2026, notamment la digitalisation et le renforcement de la présence auprès des grands clients, dessinent ce terrain d’évaluation.
Pour Kasim Kayode Yaya, la question stratégique est désormais de faire de l’accès au réseau Citi un avantage concret pour les entreprises actives en RDC. Cela suppose des équipes capables de comprendre leurs opérations et une organisation qui sache les exécuter avec régularité. C’est dans cette continuité du service que son expérience des directions commerciales, des filiales et des opérations de groupe trouvera sa traduction la plus exigeante.
Mérimé Wilson